La menor oferta de hacienda, la presión sobre el consumo interno y los cambios en el comercio internacional marcaron una semana de señales contrapuestas para la cadena de carnes.
1. Actualidad
Menos carne para el mercado interno
Un análisis difundido el 20 de octubre con datos de CICCRA mostró que, entre enero y septiembre, la producción bovina argentina cayó 6,6% interanual, hasta unos 2,2 millones de toneladas res con hueso. Las exportaciones aumentaron 7,7%, mientras el consumo doméstico retrocedió 11,7%. El mercado interno absorbió 69,7% de la producción, frente a una participación exportadora de 30,3%. El ajuste en la oferta se está trasladando con mayor intensidad al consumidor argentino.
Senasa amplía las opciones de vacunación e identificación
El 22 de octubre se difundieron dos cambios regulatorios: la Disposición 27/2026 habilita la elección de un veterinario privado acreditado para campañas oficiales desde 2027, y la Resolución 898/2026 permite que entes sanitarios y fundaciones comercialicen y asistan en la colocación de caravanas electrónicas. Para los establecimientos, la ventaja potencial es reducir fricciones operativas; la calidad del registro seguirá siendo decisiva para la trazabilidad y el acceso a mercados.
Cañuelas: el novillo supera los 500 kilos
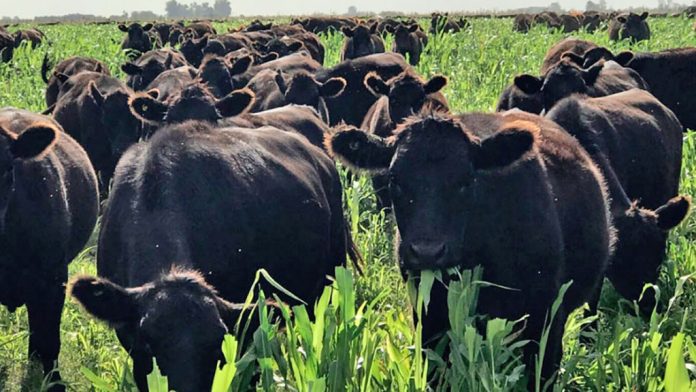
El peso medio de los novillos ingresados al Mercado Agroganadero llegó esta semana a 505 kg, máximo de la serie relevada. Durante 2024 y 2025 se había mantenido cerca de 480 kg. Producir más kilos por cabeza puede compensar parte de la menor disponibilidad de animales, pero exige controlar días de terminación, conversión y costo de capital.
Oferta abundante y baja de cotizaciones
Con arribos aproximadamente 30% superiores al promedio de un año atrás, las principales categorías de Cañuelas retrocedieron entre 4% y 7% durante la semana. La corrección muestra que una oferta nacional ajustada no impide bajas puntuales cuando la entrada de hacienda supera la capacidad inmediata de compra.
2. Feedlot
La ocupación resiste, la reposición sigue siendo el punto débil
No se encontró un nuevo informe mensual de la Cámara Argentina de Feedlot (CAF) publicado entre el 17 y el 23 de octubre. Como referencia comparativa, el relevamiento difundido el 16 de octubre, con datos al 1° del mes, marcó ocupación de 72,16% e índice de reposición de 0,97: ingresaron 97 animales por cada 100 vendidos. El indicador está apenas por debajo de 1 y señala una fase de leve vaciamiento, no una retirada generalizada del encierre.
En ese mismo cálculo anterior, el resultado fue negativo en $80.676 por cabeza antes de intereses e impuestos, y de $160.161 al incorporar financiación. El precio de equilibrio del gordo se estimó en $5.466/kg con costo financiero, frente a $4.950/kg utilizados en el modelo. No son márgenes nuevos de esta semana y no deben extrapolarse a todos los establecimientos.
Maíz y relación de compra
La Cámara Arbitral de Cereales de Rosario fijó el maíz disponible del 22 de octubre en $278.000 por tonelada (USD 183,02/t como conversión informativa). La baja del alimento ayuda al costo de ganancia, pero no elimina el riesgo de pagar una reposición demasiado cara. La relación ternero/novillo del último informe CAF había alcanzado 1,509; se incluye sólo para contextualizar la presión de compra.
Zafra y novedad de la semana
La zafra principal de terneros ya quedó atrás y no se identificó una nueva proyección semanal verificable para la oferta de invernada. El 21 y 22 de octubre, la crecida del Paraná volvió a impulsar traslados de hacienda desde islas y campos bajos del Litoral. Algunos corrales reciben consultas para alojamiento transitorio: un movimiento que puede alterar la oferta local y sumar costos logísticos, sin que por ahora se espere un cambio relevante en el precio nacional.
2. Sector Porcino
Capón: referencia comercial del 22 de octubre
El tablero sectorial de precios actualizado el 22 de octubre informó capón sin tipificar a $2.139,18/kg vivo, capón tipificado a $2.276,32/kg e índice capón promedio de $2.182,86/kg, sin IVA. Son referencias de distintas categorías, no precios equivalentes de una misma operación.
La faena entrerriana revela un cuello de botella industrial
En una entrevista publicada el 20 de octubre, la Cámara de Productores Porcinos de Entre Ríos estimó que algo menos del 70% de los cerdos producidos en la provincia se faenan fuera de su territorio. La provincia aporta entre 8% y 9% de la producción nacional. La distancia entre granja y frigorífico agrega flete, frío y dependencia de plantas externas: crecer en madres no necesariamente significa capturar más valor local.
Producción, consumo y noticia nueva
El sector continúa beneficiándose de la sustitución parcial de carne vacuna por porcina, aunque no se encontró un nuevo consolidado nacional de faena, producción y consumo publicado durante esta ventana. Por ese motivo, no se repiten cifras mensuales anteriores como si fueran novedades. Entre el 22 y 23 de octubre, el Congreso Porcino del Atlántico reunió en Mar del Plata a productores, frigoríficos y técnicos para discutir nutrición, inteligencia artificial, bioeconomía, genética y agregado de valor. La industrialización y la eficiencia aparecen como desafíos centrales para sostener el crecimiento.
4. Mercados Internacionales y Novillo Mercosur
Argentina exporta mucho valor, con menor oferta disponible
Un relevamiento publicado el 22 de octubre informó exportaciones de septiembre por 71.881 toneladas peso producto y USD 492,7 millones. En los primeros nueve meses se acumularon 549.617 toneladas (+5% interanual) y USD 3.791 millones. El ingreso de divisas mejora, aunque el crecimiento exportador convive con menor producción y un mercado interno más débil. Estas cifras están expresadas en peso producto, no en equivalente res.
China reduce compras, pero cambia el reparto de proveedores
China importó 143.000 toneladas de carne vacuna en septiembre, 54,6% menos que un año atrás y 31% por debajo de agosto, según los datos preliminares difundidos el 22 de octubre. Con los cupos de Brasil y Australia agotados, Brasil pasó de 64% a 35% de participación mensual y la Argentina de 17% a 28%. Ganar cuota de un mercado que se contrae no implica necesariamente vender más toneladas.
Brasil, Estados Unidos y Unión Europea
Brasil mantiene la referencia más baja de novillo entre los cuatro países del Mercosur, pero la proyección de sus embarques de octubre apunta a 206.000 toneladas, 36% menos interanual. En Estados Unidos, la menor disponibilidad de ganado empieza a forzar ajustes en la capacidad de algunos feedlots. En la feria SIAL de París, operadores europeos señalaron oportunidades para Argentina y Uruguay ante la suspensión de Brasil, aunque los stocks existentes y la resistencia de los compradores limitan la velocidad de nuevos negocios.
Tabla de precios — Novillo Mercosur | 22 de octubre
| Mercado | USD/kg carcasa | Variación semanal |
| Uruguay | 6,00 | +0,07 |
| Argentina | 5,46 | +0,01 |
| Paraguay | 5,45 | +0,05 |
| Brasil | 5,04 | 0,00 |
| Estados Unidos | 7,78 | +0,15 |
| Unión Europea | 7,69 | +0,17 |
Cotizaciones comparables de novillos terminados, en USD/kg carcasa. Para Argentina se utiliza el tipo de cambio neto de derechos de exportación de la metodología de Valor Carne; no equivale al precio cobrado directamente por el productor.
El dato de la semana
−54,6%
Fue la caída interanual de las importaciones chinas de carne vacuna en septiembre. El dato reordena las cuotas de mercado y obliga a diferenciar participación comercial de volumen efectivamente vendido.
Cierre
La cadena bovina argentina enfrenta una ecuación exigente: menos hacienda, más kilos por animal, un consumo interno en retroceso y una exportación que sostiene ingresos gracias al precio y a la redistribución de mercados. En el feedlot, el costo de reposición y el capital inmovilizado pesan tanto como el maíz. El porcino mantiene oportunidades de demanda, pero necesita ampliar faena, eficiencia e industrialización cerca de las zonas productoras. La prioridad transversal es transformar cada kilo producido en margen, sin confundir una mejora de cotización con una mejora de rentabilidad.
Autor: Itai Bejar